

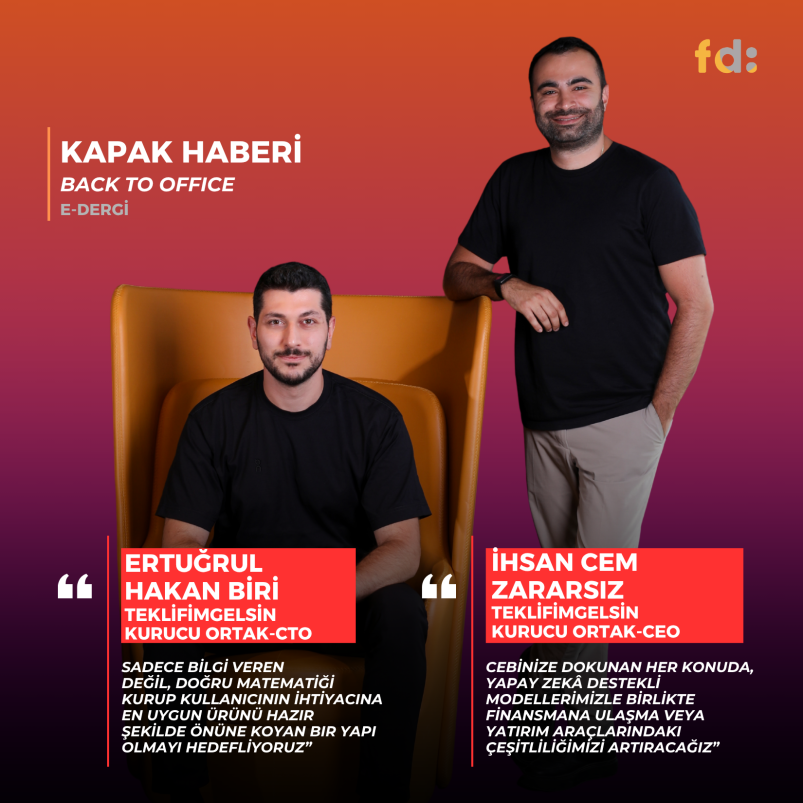

TeklifimGelsin, son bir buçuk yıldaki geliştirmeleriyle beraber “finansal yol arkadaşı” olma vizyonuyla çözümlerini artırıyor. Bu sebeple sadece finansal kuruluşlarla kurulan iş birliklerinin yanında, bu finansal ihtiyacın temelinde yatan sorunlara çözüm üreten tedarikçilerle de iş birliklerimizi güçlendireceğiz. Cebinize dokunan her konuda, yapay zekâ destekli modellerimizle birlikte finansmana ulaşma veya yatırım araçlarındaki çeşitliliğimizi artıracağız. 2030 yılına kadar 10 milyondan fazla kayıtlı kullanıcıya, 100’den fazla iş ortağına ve finansal dünyada ihtiyaç duyulan tüm çözümleri içinde barındıran bir finansal teknoloji şirketine dönüşeceğiz.
TeklifimGelsin CEO ve Kurucu Ortak İhsan Cem Zararsız
TeklifimGelsin CTO ve Kurucu Ortak Ertuğrul Hakan Biri
- 2026’nın ilk sekiz ayı TeklifimGelsin açısından nasıl geçti? Yılın başında belirlediğiniz hedeflerin ne kadarına ulaştınız ve bu dönemin en önemli kilometre taşları neler oldu?
İhsan Cem Zararsız: Her ay bir sonraki ay yapacaklarımız için heyecanlandığımız çok hareketli bir sekiz ay geçirdik. Kullanıcı bazımızı artırırken aynı zamanda sunduğumuz hizmetlerin kalitesini ve sayısını da artırdık. Girişim yolculuğuna başladığımız günden bugüne hep hedeflerimiz oldu ve bu hedefler doğrultusunda disiplinli bir iş yapış biçimini benimsedik. Bu sekiz ayda da bu yapımızı koruyarak büyümeye devam ettik. Geçtiğimiz yılı kapatırken aldığımız yatırımla koyduğumuz hedefleri gerçekleştiriyor olmak bizi çok mutlu ediyor.
Bu sekiz ayın en önemli kilometre taşı, kredi veya yatırım tarafında finansal ihtiyaçlarını karşılamak isteyen kullanıcılara sunduğumuz hizmet yelpazesine ParamGelsin gibi doğrudan kullanıcı faydasına olan bir özelliği eklemek ve ChatGPT üzerinde Türkiye’de ilk kez bir finans uygulaması yayınlamak oldu. Bununla birlikte, yeni yapay zekâ ürünümüz TeklifAI’ı kullanıcılarımızla buluşturmaya başladık. Bu yenilikler, kullanıcının finansal hayatının yanı sıra günlük hayatını da yakından ilgilendiren önemli gelişmeler oldu.
- TeklifimGelsin artık kendisini yalnızca finansal ürünlerin karşılaştırıldığı bir platformdan ziyade “Kişiselleştirilmiş Finansal Platform” olarak konumlandırıyor. Bu dönüşümün arkasındaki strateji nedir ve TeklifimGelsin’i uzun vadede nasıl bir finansal platforma dönüştürmek istiyorsunuz?
İhsan Cem Zararsız: 2021 yılında ilk kez yatırımcılarla konuşmaya başladığımızda da aslında bugünlerden, bulunduğumuz konumdan bahsediyorduk. TeklifimGelsin için buz dağının görünen kısmı karşılaştırma platformu olsa da ana hedefimiz, verinin doğru işlenmesi ve değerlendirilmesiyle kullanıcılarımıza finansal bir yol arkadaşı olmaktı. Bugün TeklifAI ürünümüzle beraber kullanıcıların sadece kredi, kredi kartı ve yatırım gibi finansal ihtiyaçlarını çözmeye değil, bu ihtiyaçların temelinde yatan noktalara da odaklanmaya başladık. Bu yapay zekâ tabanlı ürünümüzle kullanıcının kendi finansal verisini, platformdaki toplu davranış verisiyle birlikte değerlendiriyoruz. Amacımız, her kullanıcıya kendi finansal tablosuna göre hızlı ve güvenilir bir hizmet sunmak.
Her yıl gelirimiz dolar bazında 4 kat artarken kullanıcı sayımız 2.4 milyonu aştı
- TeklifimGelsin’in bugün itibarıyla ulaştığı kullanıcı sayısı, üzerinizden bankalara yönlendirilen kredi talebi ve kredi hacmi hangi seviyeye ulaştı? Rakamlardaki değişim ve büyüme oranlarını yorumlar mısınız?
İhsan Cem Zararsız: Girişimlerin ilk yıllarda kendilerini katlayarak büyümeleri çok normal; önemli olan bunun sağlıklı bir seviyede yıllarca sürecek bir istikrarla devam ettirilebilmesi. TeklifimGelsin bugün beşinci yılını geride bırakırken her yıl gelir anlamında, dolar bazında ortalama 4 kat büyüyor. Diğer yandan, bu büyümenin temeli olan kullanıcı sayımız da 2.4 milyonu aştı. Bu süreçte üzerimizden yapılan toplam kredili ürün başvurularının hacmi 130 milyar TL’nin üzerine çıkarken, 1 milyondan fazla kullanıcımıza Kredi Karnesi ürünümüzü sunduk.
- Bugün kaç banka ve finans kuruluşuyla çalışıyorsunuz? 2026’da ekosisteminize katılan yeni kurumlar veya geliştirdiğiniz yeni iş birliği modelleri oldu mu?
İhsan Cem Zararsız: Türkiye finans ekosisteminde ihtiyaçlar çok hızlı bir şekilde çözümleri beraberinde getiriyor. Çözüm sunan kurumlarımızın reaksiyon hızları ve kullanıcıların bunları günlük hayatlarına entegre etmesi de bir o kadar hızlı oluyor. Toplamda 40’tan fazla banka, finansal kuruluş ve ödeme hizmeti firmasıyla entegre olarak çalışıyoruz.
Özellikle 2026 yılında Tasarruf Finansmanı tarafında kullanıcıların teveccühüyle kullanım katlanarak artıyor. Biz de finansal çözümler kapsamında regülatörler tarafından lisanslanan finansal firmalarla iş birliklerimizi güçlendiriyoruz.
Bireysel kullanıcılarımız dışında tüzel yapılar için de sunduğumuz KobimGelsin sekmesi altında, KOBİ’lere dijital kanallardan hizmet verebilen bankaların ve ödeme hizmeti firmalarının bu yıl özelinde iş birliği tarafında hacimlerini artırdıklarını görüyoruz.
Ek olarak B2B tarafında Mymani (kendi sitesine ek olarak Maçkolik ve Mynet üzerinden de sunulan finans uygulaması) ve Düğün.com ile yaptığımız iş birlikleriyle de iş ortaklarımızın kendi kullanıcı bazına finansal çözümler sunmasına destek oluyoruz.
TeklifAI, kullanıcıya istediği ürünü değil ihtiyacı olan ürünü sunan bir finansal yol arkadaşı olarak çalışıyor
- Ağustos ayında yeni bir yapay zekâ ürününü kullanıma sundunuz. Bu ürün hangi problemi çözecek ve TeklifimGelsin kullanıcılarının finansal ürünleri keşfetme ve karar verme deneyimini nasıl değiştirecek?
Ertuğrul Hakan Biri: Şunu en baştan netleştireyim; derdimiz kullanıcıya daha fazla kredi göstermek değil. Bugün sektörde herkesin yaptığı şey aynı. Kullanıcı “Kredi istiyorum” diyor, sistem kredi veriyor. Kimse arada durup, “Senin gerçekten neye ihtiyacın var, bu krediyi ödeyebilecek misin?” diye sormuyor. Halbuki bir insanın “Kredi istiyorum” demesi, ihtiyacının kredi olduğu anlamına gelmiyor. Sadece aklına ilk gelen çözümün kredi olduğu anlamına geliyor.
Ağustos ayında hayata geçirdiğimiz TeklifAI işte bu boşluğu kapatıyor. Somutlaştıracak olursak; size 50 bin TL kredi arayan biri geliyor. Klasik yaklaşım, en düşük faizli 50 bin TL’lik krediyi bulup önüne koymaktır. TeklifAI ise bir adım öncesini soruyor: Bu para ne için lazım, bu kişinin bütçesi bu taksiti kaldırıyor mu? Kaldırmıyorsa bunu açıkça söylüyor: “50 bin seni zorlar, 30 binle çözelim” ya da “Senin bu ihtiyacın kredi değil, şu kredi kartıyla daha ucuza çıkar” diyebiliyor.
Kişiye özel bir çözüm üretiyor. Değişen şey şu: Kullanıcı artık bir ürün listesiyle baş başa kalmıyor. TeklifAI, kullanıcıya istediği ürünü değil, ihtiyacı olan ürünü sunan bir finansal yol arkadaşı olarak çalışıyor. Başarı ölçütümüz de burada değişiyor; daha fazla başvuru değil, kullanıcının en doğru ürünle buluşması.
- Yeni yapay zekâ ürününüzü klasik bir chatbot veya dijital asistandan ayıran özellikler neler olacak? Kullanıcıya yalnızca bilgi veren değil, finansal karar alma sürecinde ona eşlik eden bir yapı mı hedefliyorsunuz?
Ertuğrul Hakan Biri: Bir chatbot ile aramızdaki temel fark hangi dil modelini kullandığımız değil, kullanıcı hakkında ne bildiğimiz. Genel amaçlı bir asistana “Kredi çekmeli miyim?” diye sorduğunuzda size herkese verdiği cevabı verir çünkü sizi tanımıyor.
Bizim finansal kuruluşlarla kurduğumuz entegrasyonlar ve kullanıcılarımızın izniyle finansal geçmişini analiz ederken, kullanıcı beyanlarıyla da gelir, varlık ve çalışma durumu gibi bilgilerini analiz edebiliyoruz. Yani TeklifAI konuşmaya başladığı anda karşısındaki kişinin gelir-gider dengesini ve mevcut borç durumunu biliyor. Bu da bizi genel amaçlı asistanlardan farklı kılarak katma değer sunmamıza imkân tanıyor.
Sorunuzun ikinci kısmına gelirsek; evet, hedefimiz tam olarak bu. Sadece bilgi veren değil, doğru matematiği kurup kullanıcının ihtiyacına en uygun ürünü hazır şekilde önüne koyan bir yapı. Bir chatbot, “İşte 10 kredi seçeneği” der. TeklifAI ise “Senin ihtiyacın olan ürün bu” diyebiliyor. Bütün fark burada.
Amacımız, kullanıcının ilk seferde en yüksek eşleşme ihtimali olan ürüne gitmesi
- Yapay zekâ dışında TeklifimGelsin’in teknoloji altyapısında bugün hangi teknolojiler öne çıkıyor? Veri analitiği, makine öğrenmesi, otomasyon ve kişiselleştirme teknolojilerini ürünlerinizde nasıl kullanıyorsunuz?
Ertuğrul Hakan Biri: Yapay zekâ dışında bizim asıl omurgamız veri analitiği ve makine öğrenmesi. Bunlar bugün aktif olarak çalışan, kullanıcının varlığını fark bile etmediği katmanlar. Şöyle bir örnek vereyim: Beş yıldır bu ekosistemin içindeyiz ve şunu net biliyoruz; bir finansal ürünün kullanıcıya uygun olup olmadığı sabit bir şey değil. Dönemsel olarak değişiyor, aynı kullanıcı için aynı ürün farklı zamanlarda farklı sonuç veriyor.
Biz kullanıcının finansal tablosunu bu dinamiklerle birlikte okuyan makine öğrenmesi modelleri çalıştırıyoruz. Amacımız, kullanıcının ilk seferde en yüksek eşleşme ihtimali olan ürüne gitmesi. Otomasyon bizde ayrı bir başlık değil; bu katmanların hepsi arka planda otomatik işliyor.
Açıklanabilir yapay zekâ ve RAG tarafındaki çalışmalarımıza TeklifAI ile başlıyoruz. İlerleyen dönemde bu yetenekleri diğer ürünlerimizin hepsinde, çok daha gelişmiş haliyle göreceksiniz. Kişiselleştirmeye gelince, orada sihirli bir teknoloji yok. Kişiselleştirme dediğiniz şey, topladığınız veriyi doğru anlamak, doğru yönetmek ve kullanıcıya doğru açıklamaktan ibaret. Zor olan kısmı model kurmak değil, bu üç unsuru aynı anda doğru şekilde yöneterek kullanıcıların hayatlarını kolaylaştırabilecek ve ölçeklenerek büyüyebilecek bir ürün geliştirebilmek.
- Önümüzdeki dönemde TeklifimGelsin’i kredi karşılaştırmanın ötesine taşıyacak hangi yeni finansal ürün veya dikeylere odaklanmayı planlıyorsunuz?
İhsan Cem Zararsız: TeklifimGelsin, son bir buçuk yıldaki geliştirmeleriyle beraber aslında “Finansal yol arkadaşı” olma vizyonuyla çözümlerini artırıyor. Bu sebeple sadece finansal kuruluşlarla kurulan iş birliklerinin yanında, bu finansal ihtiyacın temelinde yatan sorunlara çözüm üreten tedarikçilerle de iş birliklerimizi güçlendireceğiz. Cebinize dokunan her konuda, yapay zekâ destekli modellerimizle birlikte finansmana ulaşma veya yatırım araçlarındaki çeşitliliğimizi artıracağız. Elektronik eşya satan firmalar da tatil hizmetleri sunan acenteler de araba satan galeriler de bizim güçlü iş ortaklarımız olacak.
Kişiselleştirmeyi bir arayüz özelliği olarak değil ürünün kendisi olarak kuruyoruz
- Kişiselleştirme, TeklifimGelsin’in temel değer önerilerinden biri. “Her kullanıcıya özel finansal deneyim” konusunda ne kadar ileri gidilebileceğini düşünüyorsunuz? Gelecekte hiper-kişiselleştirilmiş bir finansal asistan modeline geçiş görebilir miyiz?
Ertuğrul Hakan Biri: Teknik olarak gidilecek yolun daha başındayız. Yapay zekâ teknolojilerinin gelişme hızıyla kullanıcılara çok daha geniş yelpazede ürünler hazırlamaya devam edeceğiz. Bugün kişiselleştirme deyince çoğu yerde kastedilen şey, kullanıcıya adıyla hitap etmek ya da geçmiş davranışına göre sıralama değiştirmek. Bizim kastettiğimiz ise geliri, gideri, borcu, ödeme geçmişi gibi onlarca verisini bildiğimiz kullanıcıya, “Sana uygun” derken gerçekten ona uygun olanı söylemek.
“Ne kadar ileri gidilebilir?” diye sorarsanız, bir sonraki adım kullanıcının sormasını beklememek. Bugün kullanıcı bir ihtiyaçla geliyor; biz cevabı üretiyoruz. Bundan sonrası şu: Kullanıcı uygulamada gezinirken, teklifleri listelemek için tıkladığı anda yanında duran bir yapı. “Dur, senin tablon için daha iyi bir yol var” diyebilen bir yapı. Kullanıcı hiçbir şey sormasa bile konuşmanın açık kaldığı bir deneyim. Kredi çekmenin doğru zamanını, borcunu yapılandırmanın doğru anını, hatta beklemenin en kazançlı seçenek olduğunu söyleyebilelim.
Hiper-kişiselleştirilmiş bir finansal asistan modeline geçiş görür müyüz? Bence bu geçiş çoktan başladı. Ama üç şeyin aynı anda olması gerekiyor; kullanıcının izniyle toplanmış doğru veri, o veriyi anlamlandıran bir model ve kullanıcının o modele duyduğu güven. Teknoloji bu üçünün en kolayı. Bizim iddiamız da burada. Kişiselleştirmeyi bir arayüz özelliği olarak değil, ürünün kendisi olarak kuruyoruz.
Yapay zekâ artık sadece cevap veren değil kullanıcı adına aksiyon alan bir yapıya dönüşüyor
- İş ve teknoloji perspektiflerini bir araya getirdiğimizde, sizce önümüzdeki birkaç yılda yapay zekâ finansal ürünlerin keşfedilme, karşılaştırılma ve satın alınma biçimini nasıl değiştirecek? TeklifimGelsin bu dönüşümün neresinde konumlanmak istiyor?
Ertuğrul Hakan Biri: Son iki yılda çok net bir şey oldu; insanlar bir şeyi öğrenmek istediklerinde artık arama kutusuna değil, sohbet ekranına yazıyor. Bugün dünyanın neredeyse her ülkesinde en çok indirilen ilk üç uygulamadan ikisi üretken yapay zekâ ürünü. On yıllardır değişmeyen bir alışkanlık birkaç yıl içinde değişti.
Finansal ürünler de bundan payını alacak. Kredi araması bugün arama motorunda başlıyor, yarın sohbetin içinde başlayacak. Keşif de karşılaştırma da başvuru da aynı konuşmanın içine sığacak. OpenAI kendi uygulama mağazasını duyurduğunda hiç beklemeden hareket edip Türkiye’de ChatGPT üzerinde uygulama yayınlayan ilk finansal teknoloji ekibi olmamızın sebebi buydu.
Ama burada kritik bir ayrım var. Genel amaçlı bir yapay zekâ size kredinin ne olduğunu anlatır, hatta çok iyi anlatır. Sizin için doğru krediyi söyleyemez çünkü sizi tanımıyor. O cevap, kullanıcının izniyle toplanmış ve regüle edilmiş bir veri katmanı gerektiriyor.
Yani önümüzdeki birkaç yılda keşif büyük ölçüde yapay zekâ platformlarına kayacak ama kararın kendisi kişiselleştirilmiş katmanda alınacak.
Şunu da eklemek isterim; bu değişim ileride olacak bir şey değil, bugün başladı ve her gün bir parçası daha yerine oturuyor. Yapay zekâ artık sadece cevap veren değil, kullanıcı adına aksiyon alan bir yapıya dönüşüyor. Bundan sonra öne çıkacak uygulamalar da bu yüzden şunlar olacak: Kullanıcıyla sürekli konuşabilen, derdini anında anlayan, anında karşılık veren ve verdiği her karşılığı belirli bir matematiğe ve gerekçeye dayandırabilen uygulamalar. Yani doğru ve kişisel veriyle konuşabilenler. Bu her sektör için geçerli. TeklifimGelsin’i de tam oraya konumlandırmak istiyoruz. Kullanıcı hangi ekranda olursa olsun, arkadaki doğru cevabı üreten taraf biz olalım.
2030 yılına kadar 10 milyondan fazla kayıtlı kullanıcıya ulaşacağız
- Son olarak, TeklifimGelsin’in kısa, orta ve uzun vadeli hedefleri neler? Şirketinizi, kullanıcı sayısı, işlem hacmi, yeni ürünler ve iş birlikleri açısından hangi noktaya taşımayı hedefliyorsunuz?
Geçtiğimiz yıl kurduğumuz Girişim Sermayesi Yatırım Fonu ve iş birliği yaptığımız büyük kurumlarla birlikte finansal anlamda güçlü bir yapıya kavuştuk. Bu finansal güç, hem teknoloji geliştirmemiz hem istihdam yaratmamız hem de kullanıcılara sunulan ürünlerin katma değerini artırmamız anlamında çok büyük önem arz ediyor.
Sadece pazarlama kanallarına bağlı büyümeyi hedeflemeyen, viral olarak da büyümeyi ön planda tutan bir kullanıcı edinme vizyonumuz bulunuyor. 2030 yılına kadar 10 milyondan fazla kayıtlı kullanıcıya, 100’den fazla iş ortağına ve finansal dünyada ihtiyaç duyulan tüm çözümleri içinde barındıran bir finansal teknoloji şirketine dönüşeceğiz.
